
华誉股份-第31周 境外主要牛羊肉供应活畜行情以及肉类价格趋势播报
美国市场:
进口牛肉市场交投略显清淡。采购商现有备货量充足,近期及远期货源获取均不存在压力,暂无主动补库意愿。
市场预期秋季供货量将增加,9月下旬/ 10月、11月交货的远期货盘价格较近期现货存在贴近。
美国农业部(USDA)宣布,允许墨西哥肉牛进入美国市场:首批开放亚利桑那州一处入境口岸,后续新增新墨西哥州两处口岸。此举或将进一步压制肉牛价格;肉牛价格上周下跌4%,自5月中旬以来累计下滑12%。
行业正在推进牛群重建,但重建节奏十分缓慢,意味着未来数年美国肉牛总量仍将维持偏紧状态,直至2029年才会出现小幅增量。
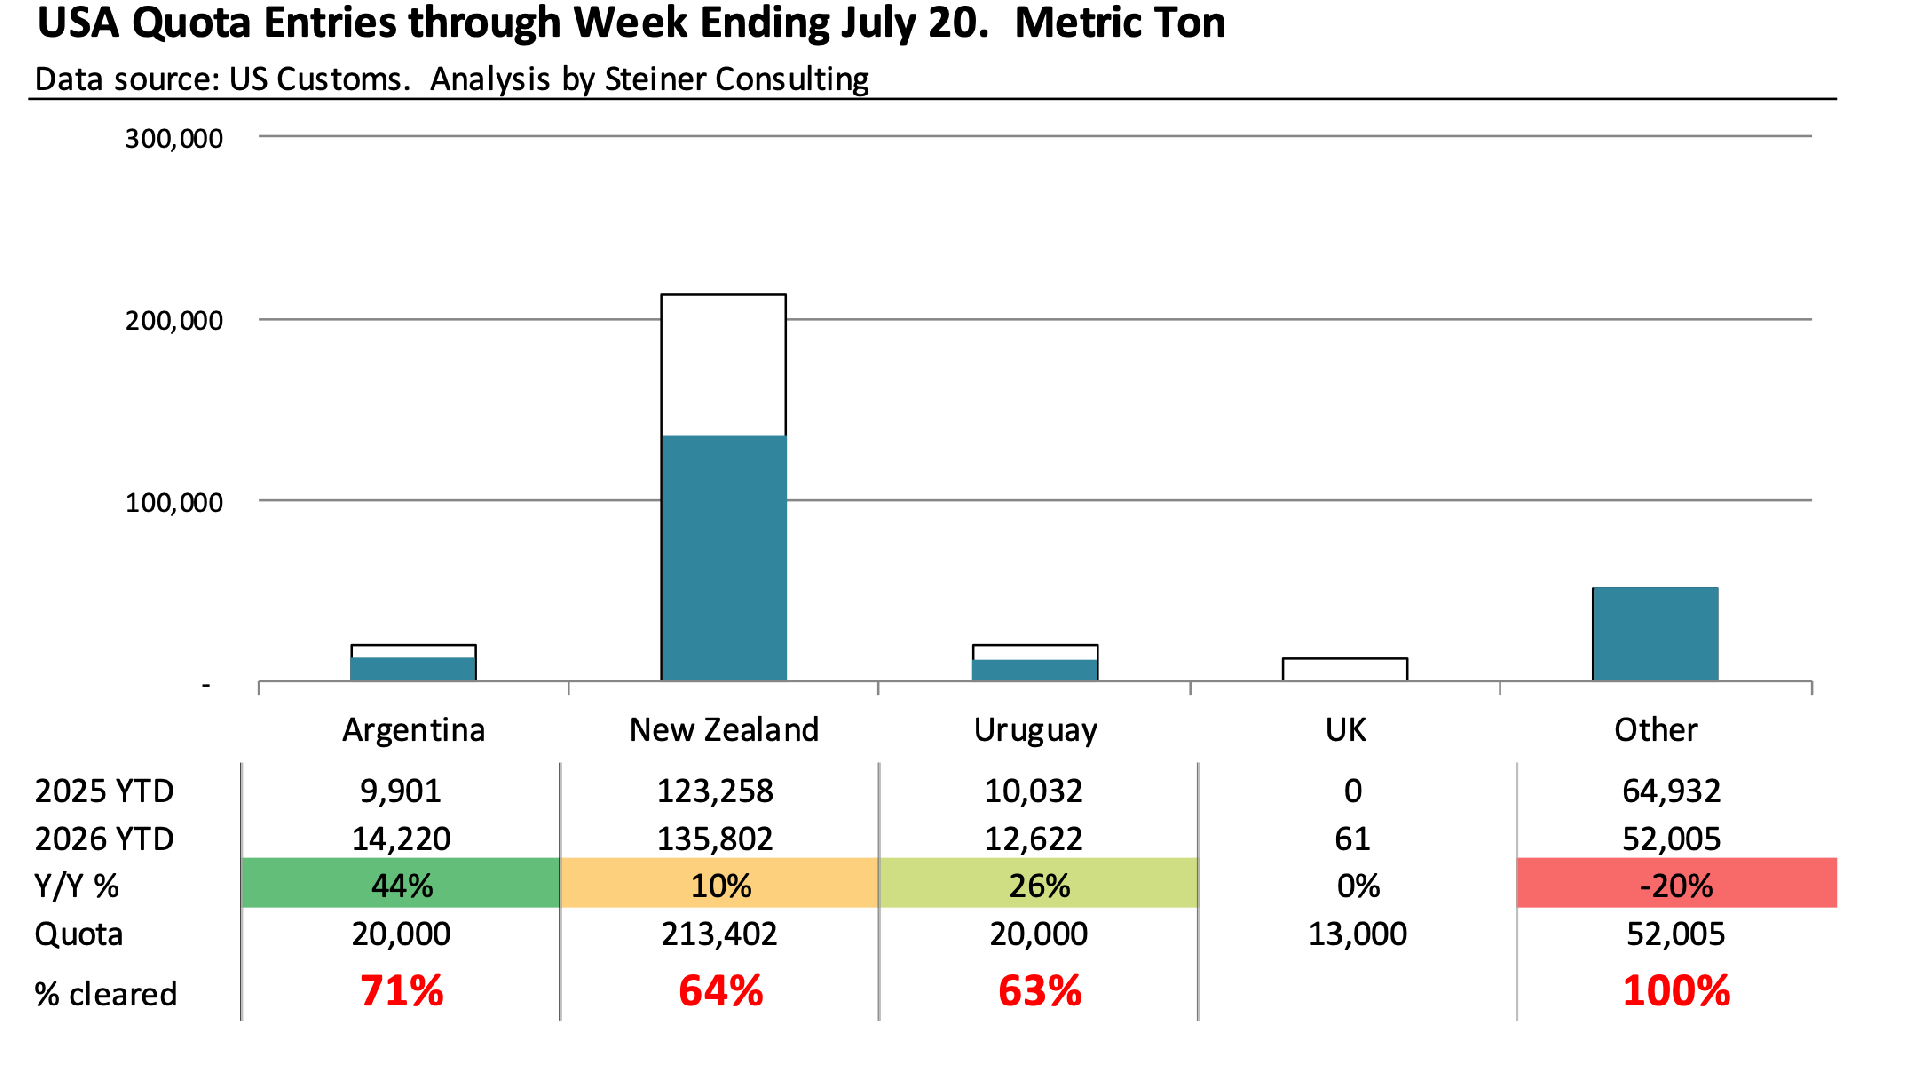
阿根廷对美出口节奏极为强劲,7月第一周第三季度2万吨新增配额即已全部用完。出口商现需等到10月1日才能启用第四季度2万吨配额,但传统配额内仍有可用空间。据ABC联盟数据,1-6月阿根廷对全球出口牛肉33.62万吨,创收22.881亿美元,同比出口量增长7%,外汇收入增长43%。
美国配额使用情况截止于7.20:
澳洲市场:
全国肉牛屠宰量环比下降3%,至147546头。昆士兰州依旧是屠宰加工量最高的州,尽管该州周度屠宰量有所下滑,但仍占全国屠宰总量的半数以上。维多利亚州是唯一屠宰量实现增长的州,不过增幅有限。
随着几个州的产能恢复,全国羔羊屠宰量增加了10%,增至340,879头。全国绵羊屠宰量也有所增加,由于冬季维护停工后加工能力恢复,数量大幅上升了90%,至71,034头。
活畜价格:
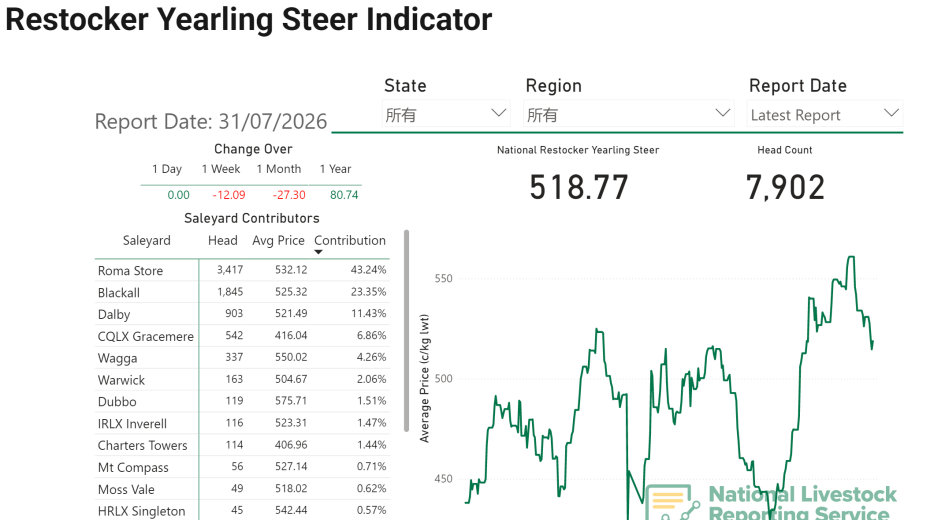
Steer 小公牛:518.77本周价格下降12.09
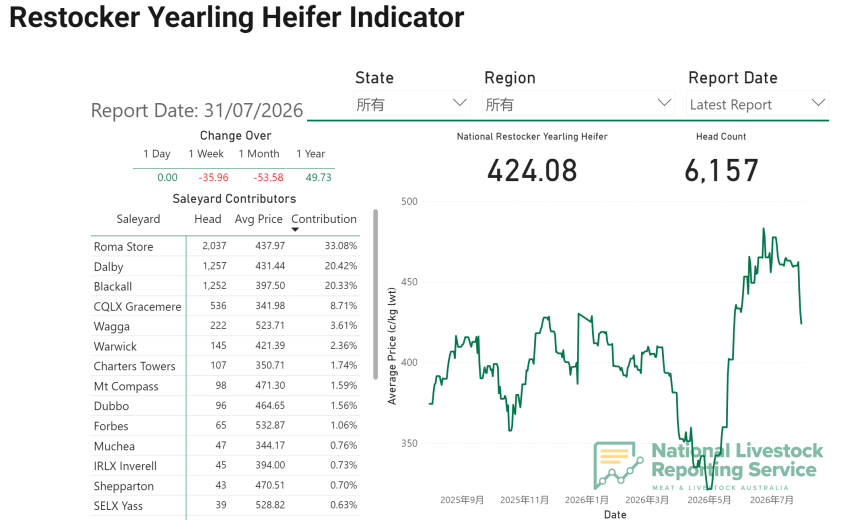
heifers小母牛:424.08 价格较上一周下降35.96
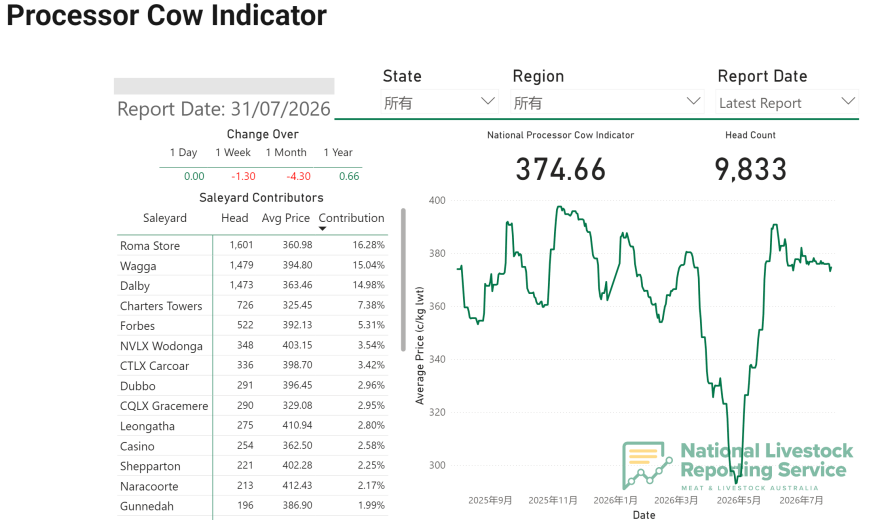
cow母牛:374.66 价格较上周下降1.30
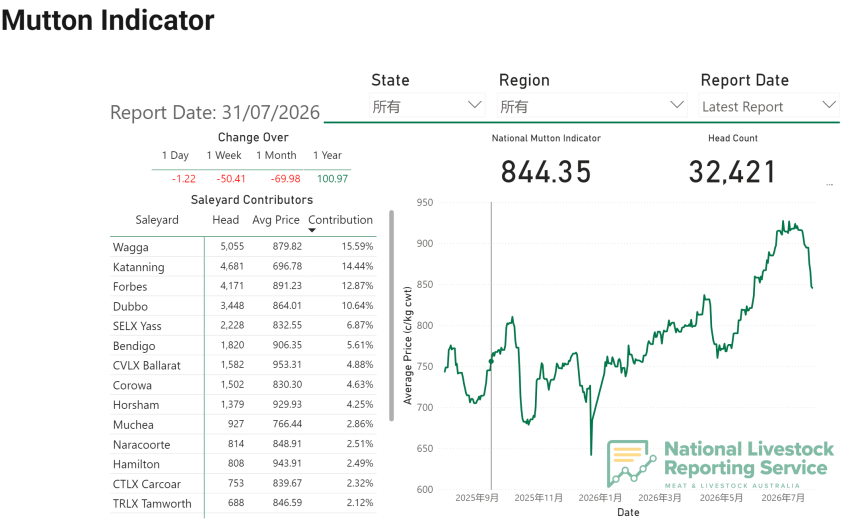
Muttons绵羊: 844.35较上周下降50.41
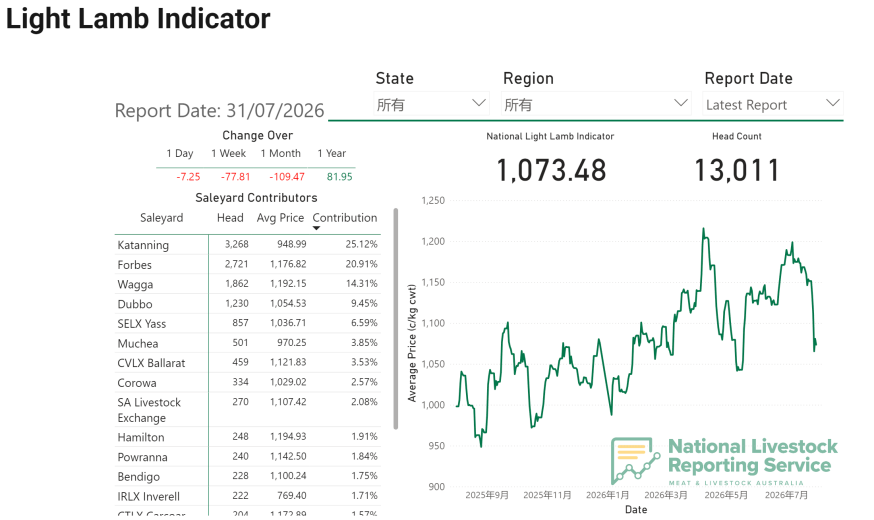
澳洲light lamb 轻型羔羊:1073.48较上周下降77.81
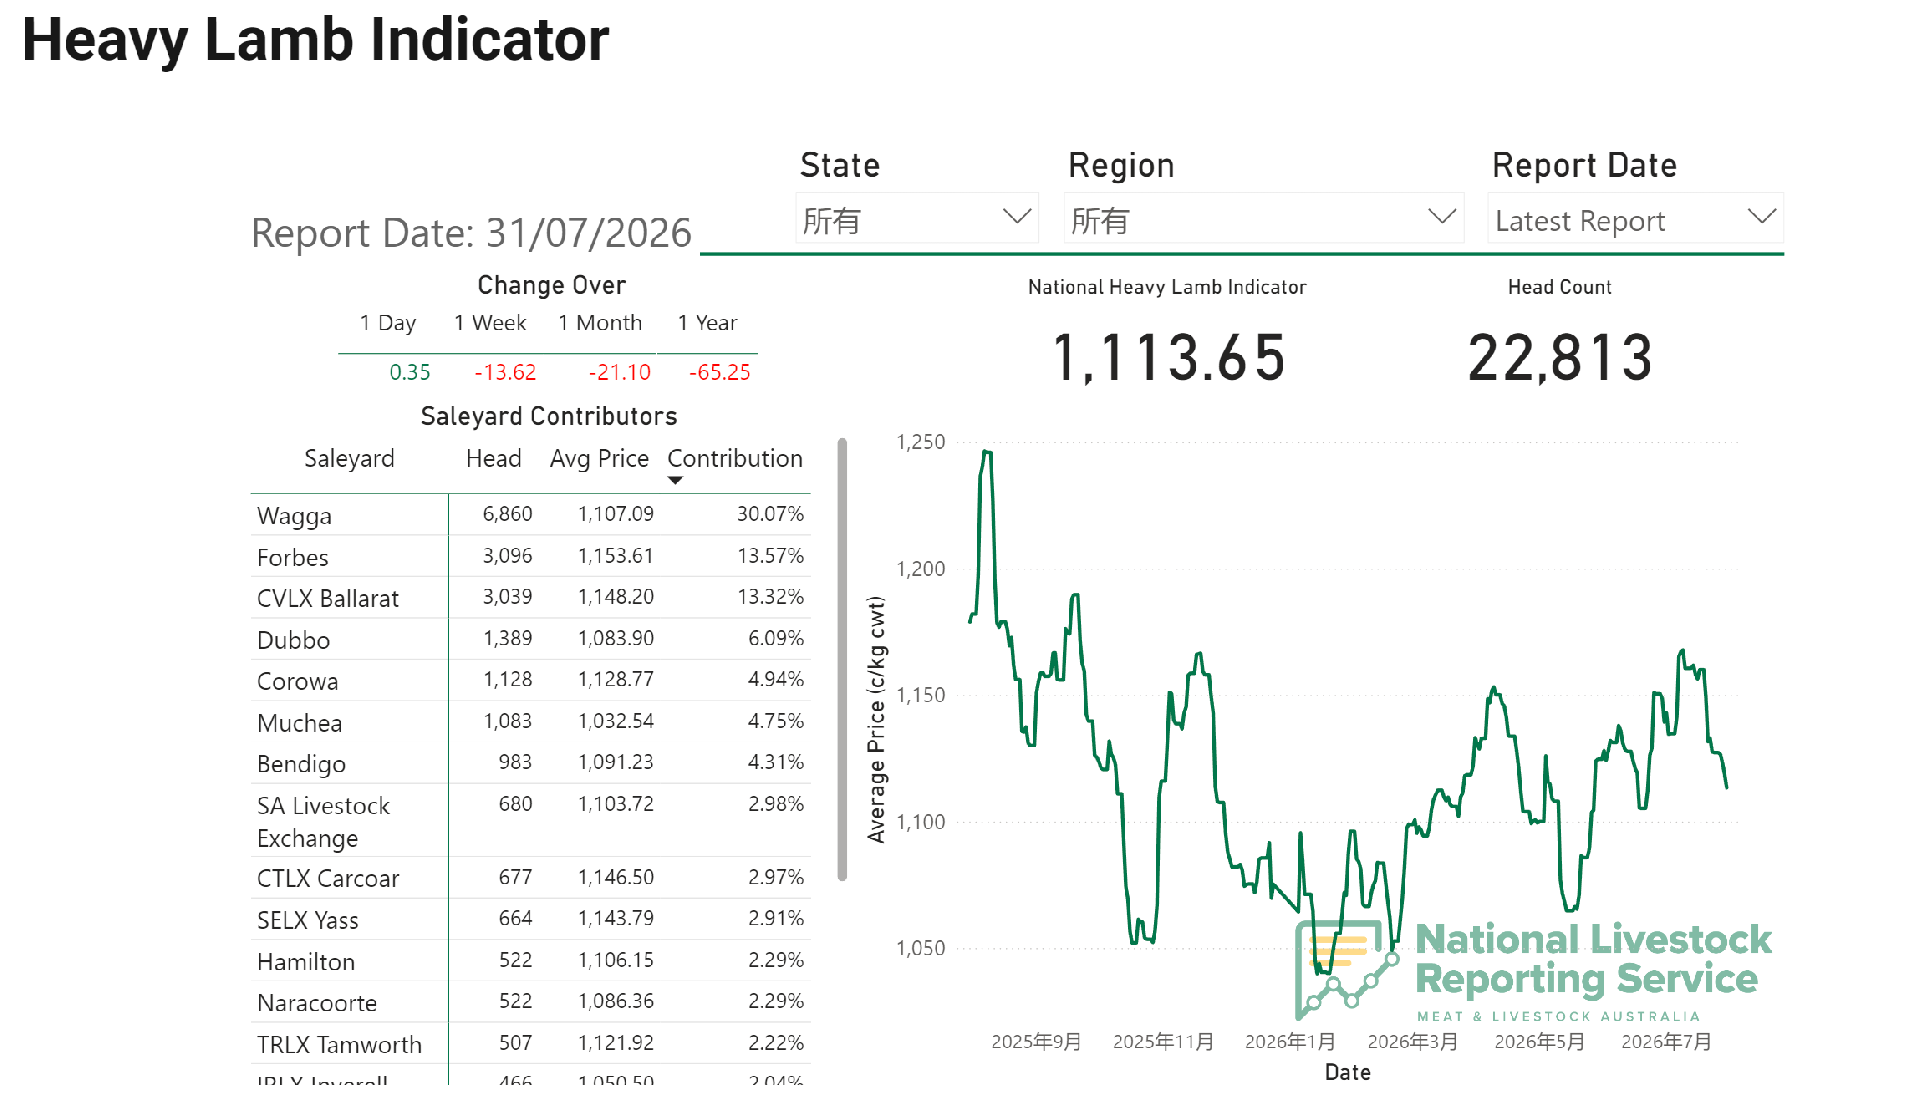
澳洲heavy lamb重型羔羊:1113.65较上周价格下降13.52
乌拉圭市场:
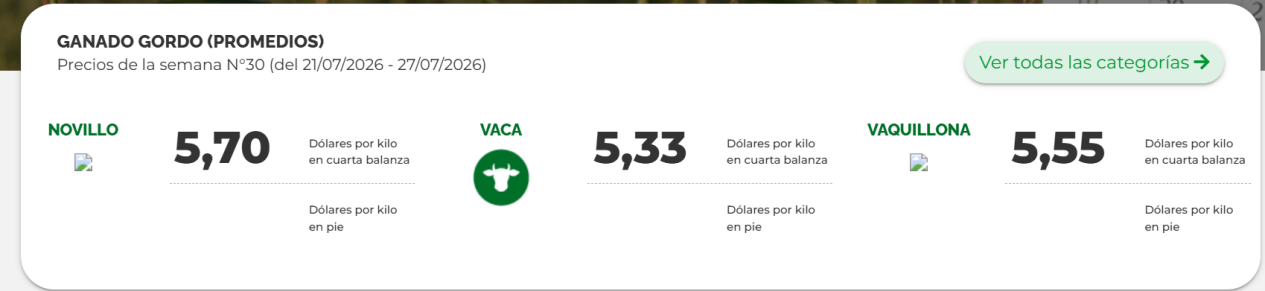
本周,牛肉价格持续上涨,阉公牛上涨至5.70
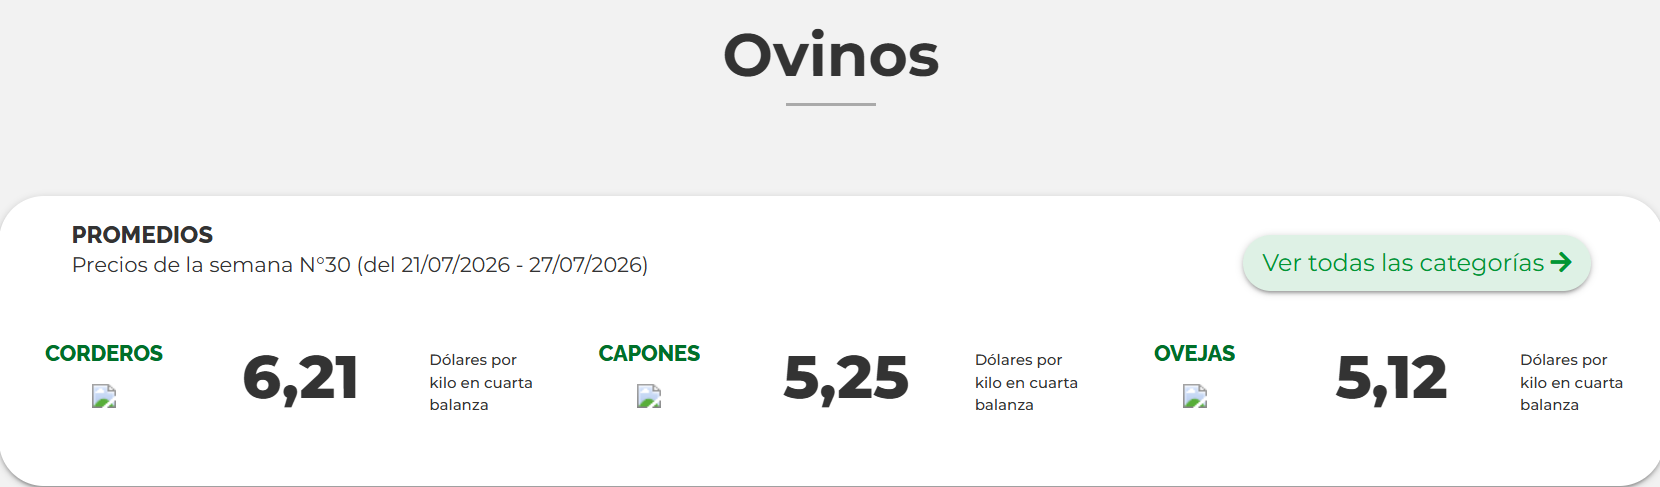
羊肉价格平稳, 重型羔羊价上涨至6.21
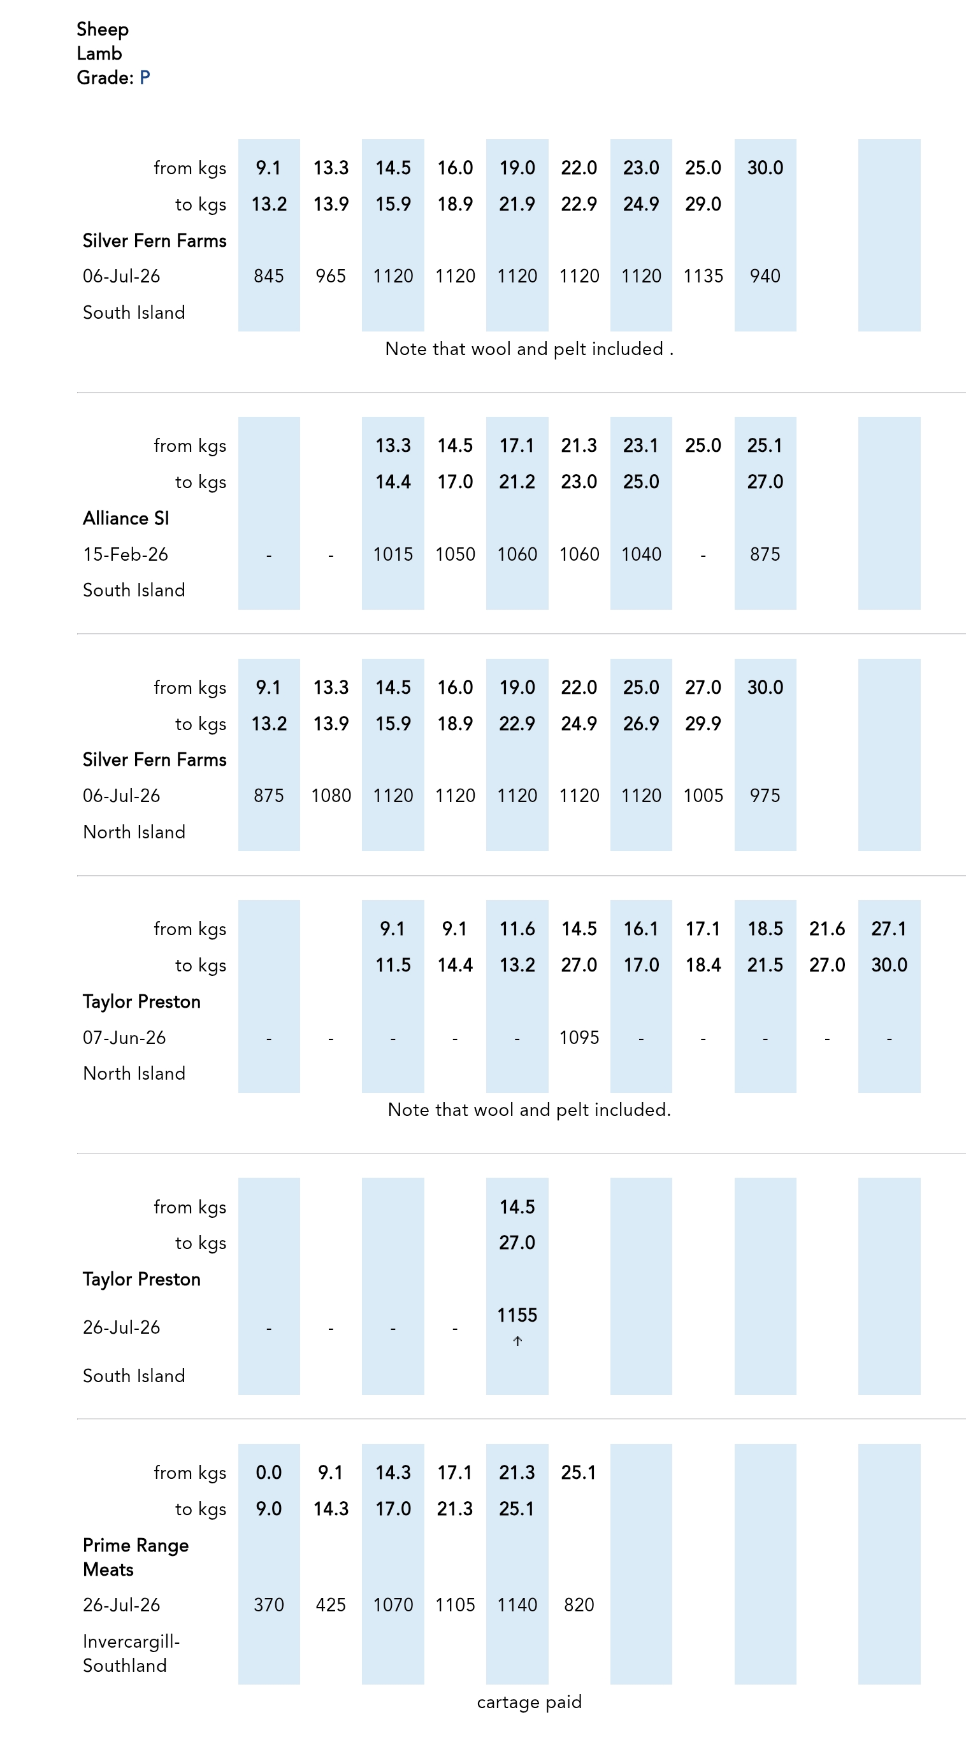
新西兰市场:
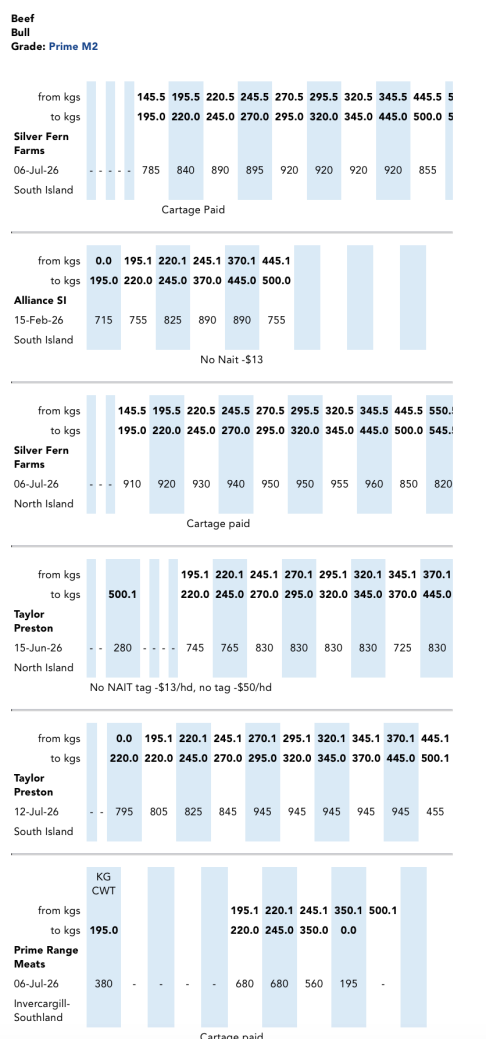
BULL公牛:较上次数据各厂保持不变
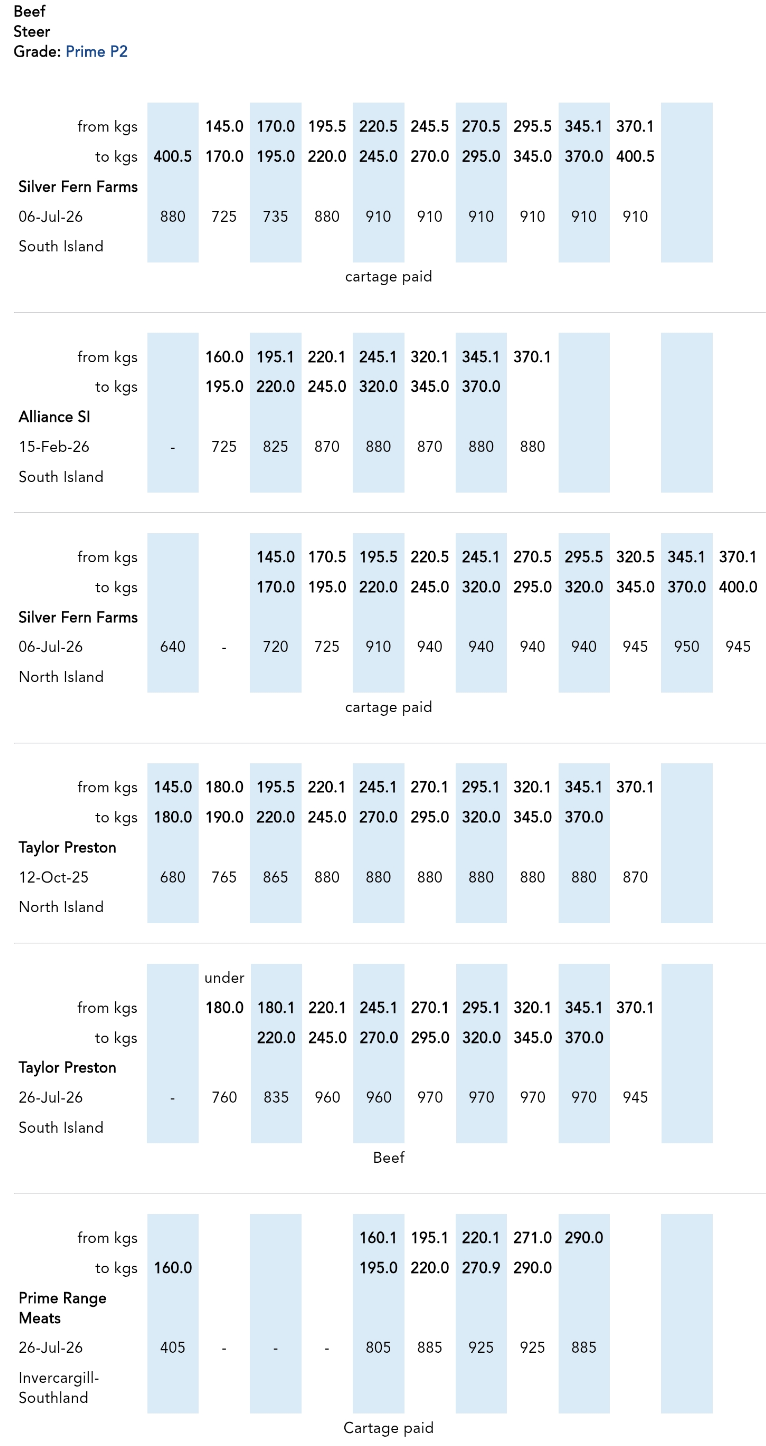
Steer小阉公牛: 较上次数据没有明显变化
Lamb羔羊价格:较上次数据没有明显变化
阿根廷市场:
一、阿根廷国内活畜(活牛)收购价(屠宰场/牧场现货,本周)
对标巴西「中国牛Boi-China」:阿根廷出口级阉公牛Novillo(月龄≤30个月、SENASA对华检疫合规、草饲育肥)
1)核心产区:布宜诺斯艾利斯Cañuelas(全国最大活牛交易市场)
• 出口一级育肥公牛(对华专供标Novillo Export):4780~4900 ARS/kg(活重)
折合:3.49~3.58美元/kg活重 ≈23.7~24.3元/kg
• 远期30天合约:4950 ARS/kg ≈3.61美元/kg活重
2)内陆产区:科尔多瓦、圣达菲、拉潘帕(主产草饲牛)
• 出口合规阉公牛:4650~4760 ARS/kg活重
折合:3.40~3.48美元/kg活重
3)全国出口活牛均价
活重:3.52美元/kg;胴体(出肉率50%)折合:7.04美元/kg胴体
巴西市场:
7月巴西牛肉发运量仍维持在20万吨以上的历史高位,这在很大程度上仍依赖中国市场的隐性支撑。鉴于短期内无其他市场能完全承接中国需求,即便占比不及上半年的50.07%,7月前四周对华发运量保守估计也应占总量30%-40%。即使假设7月最后一周对华发货完全停滞(可能性较低),当月对华出口量仍将达5.8-7.8万吨。
根据巴西发展工业外贸部及中国海关数据测算,扣除巴西出口商预估的约22.77万吨在途及待清关货物,截至6月底,中国分配给该国全年110.6万吨的配额上限仅剩不足5,900吨的“自由余额”。这意味着,7月装船的对华牛肉中,将有约5-7万吨抵达中国港口后面临高额关税。
一、巴西国内活畜(活牛)收购价(屠宰场/牧场现货,7月下旬本周)
1)对华专供「中国牛 Boi-China」(阉公牛、月龄≤30个月、检疫合规SIF厂)
• 圣保罗SP(主销出口):远期344雷亚尔/@、净价338.5雷亚尔/@
折合活重:22.93雷亚尔/kg ≈4.23美元/kg ≈29.6元/kg
• 马托格罗索MT、南马托格罗索MS(中西部主产区):327~340雷亚尔/@
折合活重:21.8~22.7雷亚尔/kg ≈4.02~4.18美元/kg
• 全国产区平均:330.7雷亚尔/@,活重均价≈4.08美元/kg
撰稿人 :赵爽、代靖怡
排 版 :行政部
注:原创文章,如若转载,请注明出处: 华誉股份集团官网 http://www.huayu-corp.com
